
- Beitrag von Redaktion Finantio
INHALT
Kreditkosten aufschlüsseln: Was den effektiven Jahreszins wirklich bewegt
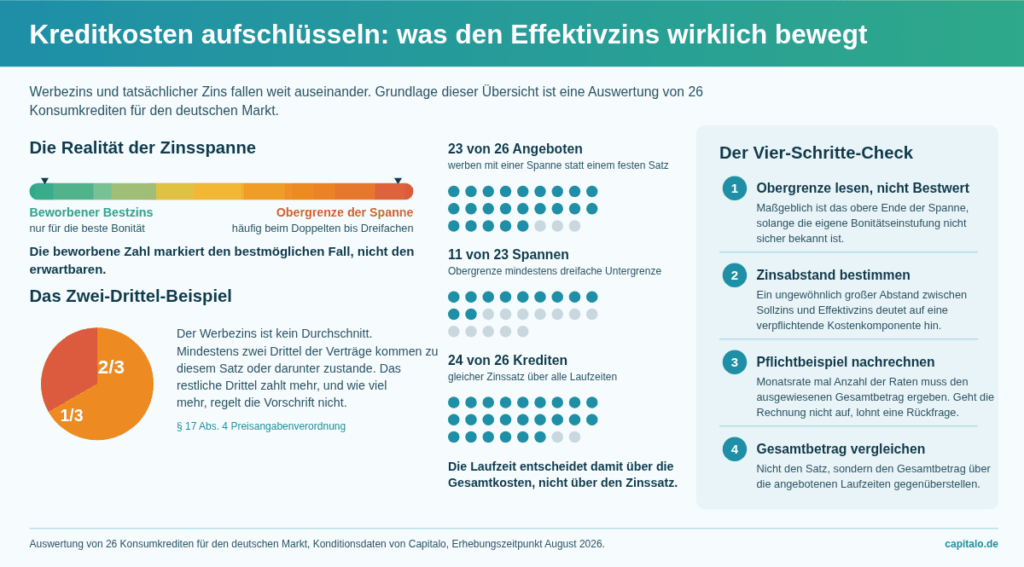
Der Zinssatz, mit dem ein Kredit beworben wird, ist fast nie der Zinssatz, den der Kreditnehmer am Ende zahlt. Für diesen Beitrag hat Capitalo 26 Konsumkredite für den deutschen Markt ausgewertet, die in der eigenen Produktdatenbank hinterlegt sind. Bei 23 davon arbeitet der Anbieter mit einer Zinsspanne statt mit einem festen Satz. Bei 17 dieser 23 Angebote liegt das obere Ende der Spanne mindestens doppelt so hoch wie das untere, bei elf sogar mindestens dreifach. Die beworbene Zahl markiert damit in der Regel den bestmöglichen Fall, nicht den erwartbaren.
Welcher Anbieter aktuell welche Spanne aufruft, ändert sich laufend. Die tagesaktuellen Konditionen stehen im kostenlosen Kreditvergleich von Capitalo: https://www.capitalo.de/kredit
Dieser Beitrag beschäftigt sich mit der Ebene darunter: mit der Frage, aus welchen Bestandteilen sich der effektive Jahreszins zusammensetzt, welche Kosten er bewusst nicht abbildet und welche Prüfschritte sich daraus für ein konkretes Angebot ergeben. Diese Mechanik ist gesetzlich festgeschrieben und bleibt stabil, auch wenn sich das Zinsniveau verschiebt.
-
Beitrag teilen
Was im Effektivzins steckt und was nicht
Der Sollzinssatz ist der Preis für das geliehene Geld. Der effektive Jahreszins ist der Preis für den Kredit als Ganzes, allerdings nur innerhalb eines gesetzlich definierten Rahmens. Welche Posten hineingehören, regelt § 16 der Preisangabenverordnung. Einzubeziehen sind nach Absatz 3 unter anderem:
- „Kosten für die Vermittlung des Verbraucherdarlehens“
- Kontoführungskosten, sofern die Führung des Kontos Voraussetzung für die Kreditvergabe ist
Die Ausschlussliste in Absatz 4
Ebenso aufschlussreich ist, was draußen bleibt. Nicht einzubeziehen sind ausdrücklich:
- „Kosten für solche Versicherungen und für solche anderen Zusatzleistungen, die keine Voraussetzung für die Verbraucherdarlehensvergabe überhaupt oder zu den vorgesehenen Vertragsbedingungen sind“
- Kosten, die bei Nichterfüllung der Vertragspflichten anfallen, etwa Mahn- und Verzugskosten
Eine freiwillig abgeschlossene Restschuldversicherung erhöht also die monatliche Belastung, taucht im Effektivzins aber nicht auf.
Der Abstand zwischen Sollzins und Effektivzins
Daraus ergibt sich eine praktische Diagnose. Der Abstand zwischen beiden Sätzen zeigt an, wie viel an Pflichtkosten neben dem reinen Zins anfällt. In der ausgewerteten Stichprobe zeigen sich zwei Muster:
- Kleiner Abstand. Am unteren Spannenende ist er bei fast allen Angeboten sehr klein und lässt sich vollständig durch die unterjährige Verzinsung erklären.
- Auffällig großer Abstand. Bei einem einzigen Angebot fiel er so aus. Genau dort steckt eine verpflichtende Kostenkomponente im Vertrag, die kein Zins ist.
Ein großer Abstand ist kein Fehler und kein Betrug, er ist ein Hinweis darauf, dass beim Vertragswerk genauer hinzusehen ist.
Das Zwei-Drittel-Beispiel richtig lesen
Wenn ein Anbieter mit Zinssätzen wirbt, muss er ein repräsentatives Beispiel mitliefern. Die Regel dafür steht in § 17 Absatz 4 der Preisangabenverordnung: Der Werbende muss „von einem effektiven Jahreszins ausgehen, von dem der Werbende erwarten darf, dass mindestens zwei Drittel der auf Grund der Werbung zustande kommenden Verträge zu dem angegebenen oder einem niedrigeren effektiven Jahreszins abgeschlossen werden“.
Obergrenze statt Durchschnitt
Dieser Satz wird häufig als Durchschnitt missverstanden. Er beschreibt aber eine Obergrenze für die günstigeren zwei Drittel. Das restliche Drittel zahlt mehr, und wie viel mehr, regelt die Vorschrift nicht. Das obere Ende der Zinsspanne ist deshalb die aussagekräftigere Zahl für alle, die ihre eigene Bonitätseinstufung nicht sicher kennen.
Ergänzend schreibt § 17 Absatz 2 vor, dass der effektive Jahreszins in der Werbung „mindestens genauso hervorzuheben“ ist wie jeder andere Zinssatz. Ein Angebot, das den Sollzins groß und den Effektivzins klein setzt, verstößt gegen diese Vorgabe.
Das Pflichtbeispiel gegenrechnen
Ein repräsentatives Beispiel lässt sich außerdem gegenrechnen, und das ist der schnellste Seriositätstest überhaupt. Monatsrate multipliziert mit der Anzahl der Raten muss den ausgewiesenen Gesamtbetrag ergeben. In einer Stichprobe von 26 beworbenen Kreditbeispielen für den deutschen Markt rechneten 22 sauber durch. Die Abweichungen betrafen zwei Punkte:
- Bei vier Angeboten passte die genannte Monatsrate nicht zum angegebenen Sollzins.
- Bei zweien ergab die Rate rechnerisch einen anderen Effektivzins als den ausgewiesenen.
Solche Abweichungen entstehen meist durch gerundete Beispielraten oder veraltete Datenstände. Für die Bewertung eines Angebots gilt trotzdem: Ein Pflichtbeispiel, das sich nicht schließen lässt, ist ein Grund für eine Rückfrage vor der Unterschrift.
Welcher Faktor den Effektivzins wie stark bewegt
Bonität
Wirkung auf den Effektivzins: Stärkster Hebel. Bei den meisten Angeboten mit Spanne liegt das obere Ende mindestens beim Doppelten des unteren.
Praktische Konsequenz: Vor dem Antrag die eigene Auskunftsdatei prüfen und Fehleinträge korrigieren lassen.
Zweckbindung
Wirkung auf den Effektivzins: Wirkt fast ausschließlich auf das obere Spannenende, kaum auf das untere.
Praktische Konsequenz: Zweckgebundene Kredite verbessern selten den Bestzins, begrenzen aber das Risiko einer teuren Einstufung.
Laufzeit
Wirkung auf den Effektivzins: Verändert den Zinssatz bei den meisten Anbietern gar nicht, die Gesamtkosten immer.
Praktische Konsequenz: Nicht den Satz, sondern den Gesamtbetrag über die Laufzeiten vergleichen.
Pflicht-Zusatzvereinbarungen
Wirkung auf den Effektivzins: Erhöhen den Effektivzins, weil sie nach § 16 Abs. 3 PAngV eingerechnet werden müssen.
Praktische Konsequenz: Sichtbar am ungewöhnlich großen Abstand zwischen Soll- und Effektivzins.
Freiwillige Restschuldversicherung
Wirkung auf den Effektivzins: Erhöht die Zahlung, bleibt im Effektivzins nach § 16 Abs. 4 PAngV unsichtbar.
Praktische Konsequenz: Separat bepreisen und der Monatsrate hinzurechnen.
Bearbeitungsgebühr
Wirkung auf den Effektivzins: In der ausgewerteten Stichprobe bei keinem Angebot angesetzt.
Praktische Konsequenz: Eine ausgewiesene Bearbeitungsgebühr ist heute erklärungsbedürftig.
Zwei Zeilen dieser Übersicht widersprechen verbreiteten Annahmen und verdienen eine Erläuterung.
Die Laufzeit bewegt die Gesamtkosten, nicht den Satz
Die Laufzeit gilt gemeinhin als Zinshebel. In den Laufzeitstaffeln der 26 ausgewerteten Kredite trifft das nur auf zwei Angebote zu. Bei den übrigen 24 bleibt der Zinssatz über alle angebotenen Laufzeiten hinweg identisch. Die Laufzeit entscheidet damit nicht über den Preis pro Jahr, sondern über die Anzahl der Jahre, für die dieser Preis gezahlt wird. Eine längere Laufzeit senkt die Monatsrate und erhöht die Gesamtkosten, ohne dass sich am Zinssatz etwas ändert.
Zweckbindung begrenzt das obere Spannenende
Bei der Zweckbindung fällt das Muster noch klarer aus. Vergleicht man die zweckgebundenen Angebote der Stichprobe mit den frei verwendbaren, liegt die mittlere Untergrenze beider Gruppen praktisch gleichauf. Deutlich auseinander gehen die Obergrenzen: Die mittlere Zinsspanne der zweckgebundenen Kredite ist zum Erhebungszeitpunkt nur etwa ein Drittel so breit wie die der frei verwendbaren.
Eine Zweckbindung kauft also keinen besseren Bestzins, sie begrenzt das Risiko der schlechten Einstufung. Derselbe Zusammenhang zeigt sich in der Bewertung: Kredite mit einem hohen Capitalo Score weisen im Mittel deutlich schmalere Zinsspannen auf als schwach bewertete.
Woran sich seriöse Angebote erkennen lassen
Für die Abgrenzung seriöser Anbieter existieren belastbare Rechtsregeln, die kein Anbieter vertraglich aushebeln kann.
- Vergütung erst nach Auszahlung. Nach § 655c BGB schuldet der Verbraucher einem Kreditvermittler eine Vergütung nur, wenn das Darlehen tatsächlich geleistet wurde und die Widerrufsfrist abgelaufen ist. Jede Zahlungsaufforderung vor der Auszahlung widerspricht dieser Regel. Nach § 655d BGB darf der Vermittler darüber hinaus grundsätzlich kein weiteres Entgelt vereinbaren, ausgenommen sind lediglich erforderliche Auslagen innerhalb der zuvor mitgeteilten Höchstbeträge.
- Getrennte Verträge. § 655b BGB verlangt für den Vermittlungsvertrag die Schriftform und bestimmt, dass er nicht mit dem Antrag auf Hingabe des Darlehens verbunden werden darf. Ein Formular, das beides zugleich abfragt, erfüllt diese Anforderung nicht.
- Bonitätsprüfung ist Pflicht. § 505a BGB verpflichtet den Darlehensgeber, die Kreditwürdigkeit vor Vertragsschluss zu prüfen und den Vertrag nur zu schließen, wenn keine erheblichen Zweifel bestehen. Eine im Voraus zugesagte Bewilligung ohne Prüfung ist mit dieser Vorschrift nicht vereinbar.
- Erlaubnis nachprüfbar. Wer gewerbsmäßig Bankgeschäfte betreibt, benötigt nach § 32 KWG eine Erlaubnis der Aufsichtsbehörde. Ob ein Institut sie besitzt, lässt sich in der Unternehmensdatenbank der BaFin nachschlagen.
- Widerruf und Ausstieg. Die Widerrufsfrist beträgt nach § 355 Abs. 2 BGB 14 Tage, sie beginnt nach § 356b BGB aber erst, wenn alle Pflichtangaben vorliegen. Zusätzlich erlaubt § 500 Abs. 2 BGB die jederzeitige vorzeitige Rückzahlung, und § 502 Abs. 3 BGB deckelt die Vorfälligkeitsentschädigung bei Allgemein-Verbraucherdarlehen auf 1 Prozent des zurückgezahlten Betrags, bei einer Restlaufzeit von höchstens einem Jahr auf 0,5 Prozent.
Hinzu kommen drei Flexibilitätsmerkmale, in der Stichprobe unterschiedlich weit verbreitet:
- Vorzeitige Rückzahlung. Alle 26 Kredite erlauben sie.
- Sondertilgung. 25 der 26 Angebote lassen sie zu.
- Ratenpause. 14 Angebote bieten sie zusätzlich an.
Diese Merkmale kosten in der Regel nichts und werden trotzdem selten verglichen, obwohl sie über die tatsächlichen Gesamtkosten mitentscheiden, sobald sich die Lebenssituation ändert.
Wo die Verbraucherschutzregeln an eine Betragsgrenze stoßen
Die beschriebenen Vorschriften gelten nicht ausnahmslos. § 491 Absatz 2 BGB nimmt Verträge vom Allgemein-Verbraucherdarlehensrecht aus, bei denen der Nettodarlehensbetrag „weniger als 200 Euro“ beträgt. Unterhalb dieser Schwelle entfallen die vorvertraglichen Informationspflichten nach § 491a BGB und die Pflicht zur Kreditwürdigkeitsprüfung nach § 505a BGB.
Auch das gilt für Verträge, die binnen drei Monaten zurückzuzahlen sind und bei denen nur geringe Kosten vereinbart wurden. In der ausgewerteten Stichprobe liegt die Betragsuntergrenze eines Angebots deutlich unterhalb dieser Marke, bei einer Laufzeit von wenigen Monaten.
Widerrufsrecht auch unter der Betragsgrenze
Eine verbreitete Verkürzung ist an dieser Stelle allerdings falsch. Ein Widerrufsrecht besteht auch bei Kleinstbeträgen. Es leitet sich lediglich nicht mehr aus dem Darlehensrecht ab, sondern aus § 312g Absatz 1 BGB, der Verbrauchern bei Fernabsatzverträgen ein Widerrufsrecht nach § 355 BGB einräumt. Bei einem Online-Abschluss bleiben die 14 Tage also auch dann bestehen, wenn der Kredit unter die Betragsgrenze fällt.
Praktisch bedeutsam ist vor allem der Wegfall der Kreditwürdigkeitsprüfung. Er erklärt, warum Kleinstkredite ohne nennenswerte Bonitätshürden vergeben werden. Die Prüfung entfällt dort nicht als Entgegenkommen gegenüber dem Kreditnehmer, sondern weil das Gesetz sie in diesem Betragsbereich nicht verlangt.
Fazit
Ein Kreditangebot lässt sich in vier Schritten bewerten, ohne dass dafür Marktkenntnis nötig wäre.
- Das obere Ende der Zinsspanne lesen, nicht das untere.
- Den Abstand zwischen Sollzins und Effektivzins bestimmen und bei auffälliger Größe nach der Pflichtkomponente fragen.
- Das repräsentative Beispiel nachrechnen und prüfen, ob Rate, Laufzeit und Gesamtbetrag zusammenpassen.
- Den Gesamtbetrag über verschiedene Laufzeiten vergleichen, weil sich dort die eigentlichen Kostenunterschiede zeigen.
Die aktuellen Konditionen liefert ein Vergleich, die Bewertungsmaßstäbe liefert das Gesetz.
Die Auswertung der 26 Konsumkredite beruht auf den Konditionsdaten von Capitalo, Erhebungszeitpunkt August 2026. Kreditkonditionen ändern sich laufend; die tagesaktuellen Angebote stehen im Kreditvergleich von Capitalo. Rechtliche Angaben nach dem zum Redaktionsschluss geltenden Stand.
-
Beitrag teilen
Co-Founder von Finantio
NEWS


